01 · PREÇO
Preço e margem
Crédito, fornecedores e perfil dos clientes passam a influenciar o custo líquido e a capacidade de repasse.
Ambiente técnico para acompanhar IBS, CBS, Imposto Seletivo, Simples Nacional, split payment e a transição até 2033, com foco nos efeitos sobre carga tributária, créditos, preços, margens, contratos, caixa e capital de giro.
Status editorialConteúdo digital revisado em 16/10/2026A análise considera os efeitos tributários em conjunto com repercussões comerciais, financeiras, contratuais e operacionais.
Crédito, fornecedores e perfil dos clientes passam a influenciar o custo líquido e a capacidade de repasse.
Com a segregação do imposto, parte do valor que hoje transita pelo caixa pode deixar de estar livre para a operação.
Simples, Real e Presumido precisam ser analisados também pela ótica de crédito, mercado e competitividade.
Regularidade documental, qualidade do crédito e contratos passam a pesar mais na seleção de parceiros comerciais.
O simulador utiliza CNPJ, CNAE, informações operacionais e dados contábeis para estruturar cenários comparativos. O objetivo é estimar efeitos sobre carga tributária, créditos, preço, margem e necessidade de capital de giro.
Novo módulo experimental: comparação Simples Nacional e IBS/CBS regular, com laboratório de 28 cenários fictícios. Resultados não homologados para decisões fiscais.
Ferramenta orientativa. A decisão final depende dos dados reais da empresa e das regras vigentes.
Registro das alterações confirmadas em regras, prazos, obrigações e cronogramas com referência às fontes oficiais.
Não houve adiamento geral da reforma. Permanecem vigentes o cronograma de transição e as etapas de implantação, com prorrogações e ajustes operacionais específicos.
Consultar atualização e fontes oficiais →Não é mais possível iniciar pedido de ingresso ou retorno ao Simples para 2027. Quem teve solicitação indeferida pode regularizar pendências até 30/10; optantes do Simples ainda podem escolher o regime regular de IBS e CBS até essa data.
Ver o que ainda pode ser feito →O cronograma oficial fixou 15/10 como início da etapa de testes de integração com prestadores de pagamento. A fase é controlada, sem processamento definitivo de transações e sem impacto em consumidores.
Entender a etapa →Seleção de informações sobre regulamentação, implementação, capacitação institucional e impactos setoriais, com distinção entre notícia e norma vigente.
Notícia não é norma. Alterações legais, prazos e obrigações só são tratadas como regra vigente na seção de Atualizações quando confirmadas por fonte oficial.
Espaço público de leitura para troca de experiências e análises sobre IBS, CBS, Simples Nacional, split payment, créditos, preços, margens, documentos fiscais e capital de giro. A participação exige identificação e segue regras de convivência e uso responsável de fontes.
Conteúdo organizado para consulta sobre fundamentos, transição, crédito, capital de giro e enquadramento tributário.
O que muda primeiro e como organizar documentos fiscais, sistemas, contratos e cadastros.
Abrir guia →Débito, crédito, custo líquido e a nova importância econômica dos fornecedores.
Abrir guia →Veja como a segregação do tributo pode alterar o dinheiro disponível na operação.
Abrir guia →Compare carga própria, crédito ao cliente e perfil B2B ou B2C antes de decidir.
Abrir guia →Transforme cada etapa da reforma em tarefas de sistemas, preços, contratos e caixa.
Abrir guia →Use o simulador empresarial para comparar cenários com os dados da sua empresa.
Abrir simulador →Registros jornalísticos sobre a publicação e sua abordagem dos impactos econômicos e empresariais da reforma.
Matéria de lançamento com destaque para IBS, CBS, Imposto Seletivo e fluxo de caixa.
Ler matéria ↗Reportagem com atenção ao split payment, planejamento e preparação empresarial.
Ler matéria ↗Publicação sobre a proposta de aproximar a reforma das decisões concretas.
Ler matéria ↗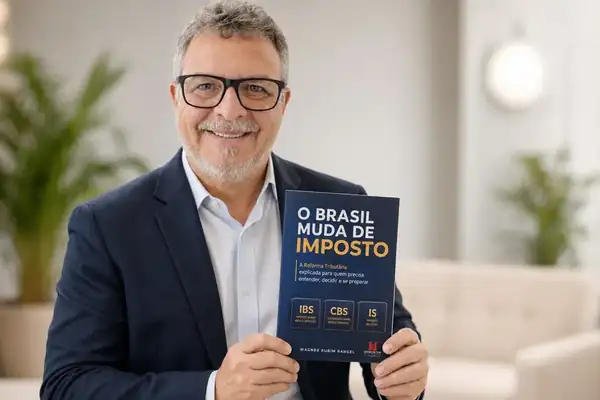
Relatos de inconsistências, sugestões metodológicas e observações de uso são utilizados para revisar a experiência, os cálculos e a clareza dos relatórios.
O Brasil muda de imposto apresenta a estrutura conceitual da reforma. A plataforma mantém o acompanhamento de atualizações posteriores à publicação.
O prazo de ingresso ou retorno ao Simples Nacional para 2027 encerrou em 15/10. Ainda existem providências relevantes até 30/10. Veja o que continua aberto e o que mudou no cronograma.